費用
医療ダイエットは医療費控除の対象? 国税庁の考え方と保険診療の扱い
※この記事にはアフィリエイト広告(成果報酬型広告)を含む場合があります。確認日:2026年10月26日
この記事は一般的な情報で、診断や治療の判断、税務の個別の判断の代わりにはなりません。実際に申告できるかは、税務署に確認してください。
結論
- 医療費控除の対象は、国税庁の説明では「医師による診療や治療の対価」や「治療や療養に必要な医薬品の購入の対価」です。容姿を美しくする目的の整形手術や、病気の予防・健康増進のための費用は対象外とされています。
- 肥満症と診断され、保険診療で受けた治療(ウゴービ・ゼップバウンドなど)の窓口負担は、医師の治療の対価にあたるため、対象になると考えられます。高額療養費で戻ったお金は差し引きます。
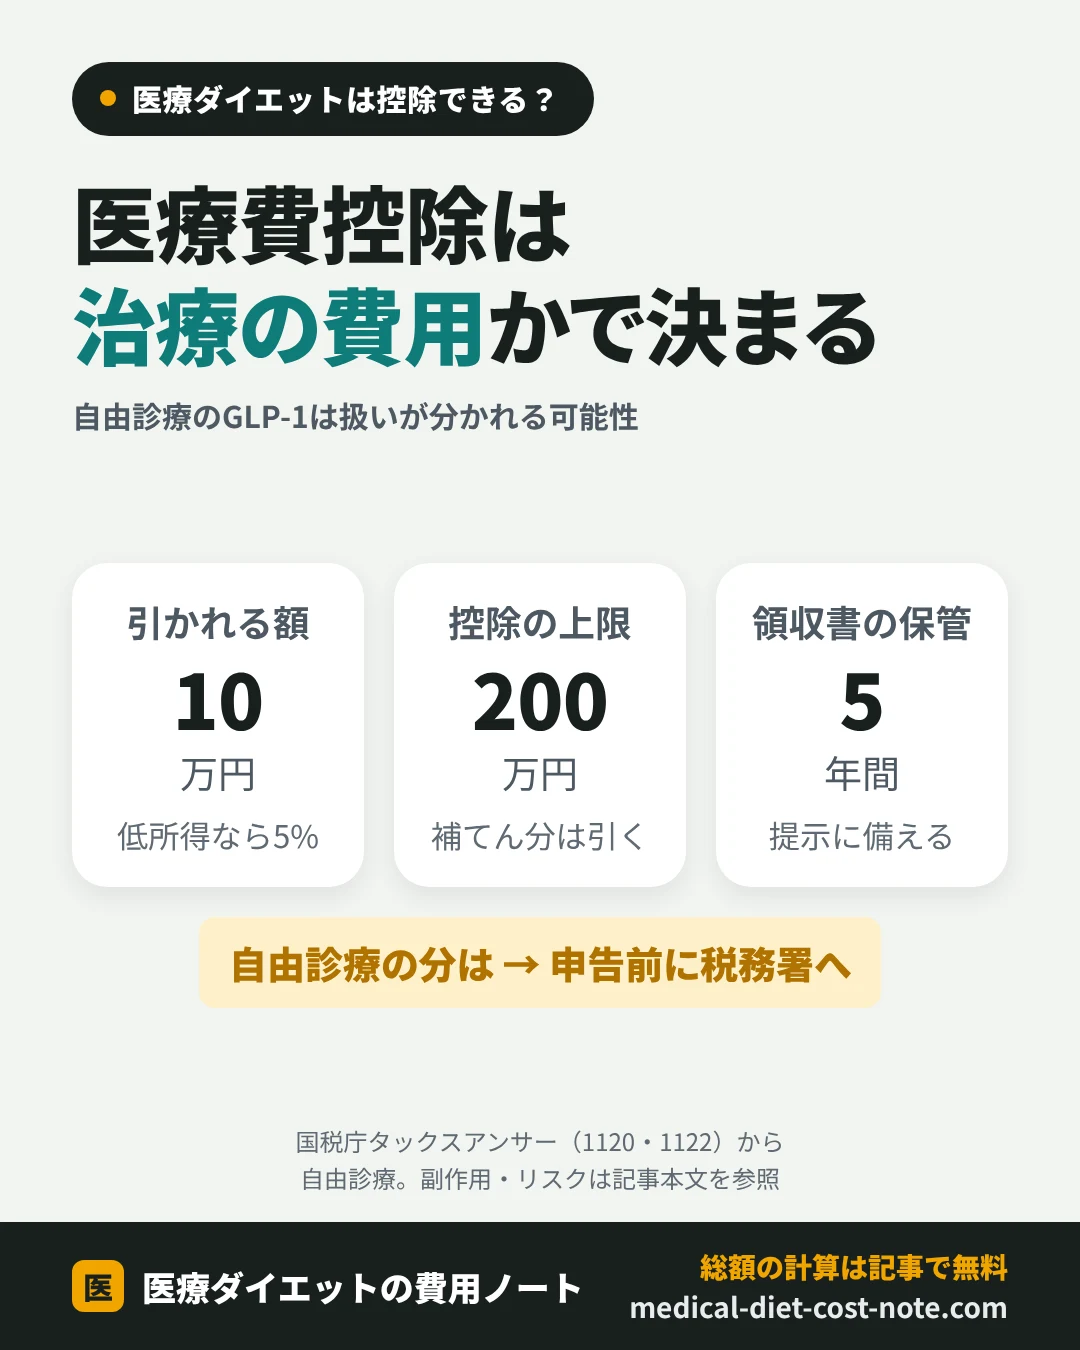
- 自由診療の「GLP-1ダイエット」は、治療なのか、美容・健康増進なのかで扱いが分かれる可能性があります。国税庁がこのケースを名指しで示した資料は見つかりませんでした。申告の前に税務署に確認してください。
医療費控除のしくみ
医療費控除は、1年間に払った医療費が多いときに、所得税を計算するもとの金額(所得)から差し引ける制度です。確定申告が必要です。
| 項目 | 内容(国税庁タックスアンサーNo.1120) |
|---|---|
| 控除できる額 | (1年間に払った医療費 − 保険金などで補てんされる金額)− 10万円。上限は200万円 |
| 10万円の部分 | 総所得金額等が200万円未満の人は、総所得金額等の5% |
| 補てんされる金額の例 | 生命保険の入院給付金、健康保険の高額療養費など |
| 対象の期間 | 1月1日〜12月31日に実際に払った分(未払いの分は払った年) |
| だれの分 | 自分と、生計を一にする配偶者や親族のために払った分 |
| 手続き | 「医療費控除の明細書」を確定申告書に付けて提出。領収書は、確定申告期限などから5年間、提示や提出を求められることがあります |
対象になるもの・ならないもの
| 国税庁の資料での扱い | 例 |
|---|---|
| 対象になる | 医師による診療・治療の対価/治療や療養に必要な医薬品の購入の対価/診療を受けるための通院費(電車・バスなど) |
| 対象にならない | 容姿を美化し、容ぼうを変えるなどの目的の整形手術/病気の予防・健康増進のための費用(サプリメントなどを含む)/健康診断の費用(原則)/自家用車のガソリン代・駐車場代 |
ポイントは、保険診療か自由診療かではなく、「治療のための費用か」という書き方になっていることです。ただし、治療かどうかは個別の事情で判断されます。
医療ダイエットのケース別の考え方
| ケース | 考え方 |
|---|---|
| 肥満症の保険診療(ウゴービ・ゼップバウンド、診察、検査、栄養指導) | 医師の治療の対価として、対象になると考えられます |
| 自由診療のGLP-1(マンジャロ・リベルサスなど)を体重を減らす目的で使う | 治療か、美容・健康増進かで扱いが分かれる可能性があります。承認された効能は2型糖尿病で、ダイエット目的は適応外使用です。税務署に確認が必要です |
| 普通体重の人の美容・痩身目的 | 美容や健康増進の費用にあたり、対象外とされる可能性が高いと考えられます |
| スポーツジムの利用料 | 特定保健指導で運動をすすめられて通ったジムの利用料も、対象外とする国税庁の回答があります |
| 指定運動療法施設の利用料 | 病気の治療のため、医師の運動療法処方せんにもとづいて国が指定した施設を使った場合は、医師の証明書と施設の領収証があれば対象になる取扱いがあります |
オンライン診療の送料や、定期配送の事務手数料などの扱いは、国税庁の資料では確認できませんでした。
治療内容と主な副作用・承認の状況
GLP-1の薬は、週1回の注射や毎日飲む薬で、医師の診察のあとに処方されます。主な副作用は吐き気・嘔吐・下痢・便秘などの胃腸の症状で、低血糖や、まれに急性膵炎も報告されています。保険診療で肥満症に使えるのはウゴービ・ゼップバウンドで、BMIや合併症の条件があります(保険診療の条件)。日本肥満学会は、普通体重の人の美容・痩身目的には使わないとしています。
申告の前にしておくこと
- 領収書と明細をまとめる:病院・薬局ごとに、だれの分か、いくら払ったかを整理します。
- 保険で戻ったお金を確かめる:高額療養費などで戻った分は差し引きます。
- 治療の内容を確かめる:病名や治療の目的が分かる書類(診療明細など)があるか確認します。
- 税務署に相談する:自由診療の費用を入れる場合は特に、申告の前に所轄の税務署に確認します。
よくある質問
Q. 自由診療だと、すべて対象外ですか?
A. 国税庁の説明は「診療や治療の対価」かどうかという書き方で、自由診療だから対象外とは書かれていません。ただし、ダイエット目的のGLP-1が治療にあたるかは個別に判断されるため、税務署に確認してください。
Q. 家族の分もまとめられますか?
A. 生計を一にする配偶者や親族のために払った医療費は、まとめて控除の計算に入れられます。
Q. 10万円を超えないと意味がありませんか?
A. 総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5%を超えた分が対象です。